Japan’s matcha supply chain is under structural — not cyclical — stress. Tea farm numbers have collapsed 77% since 2000, over 70% of remaining farmers are aged 65+, and new plantings won’t yield usable tencha until 2029–2030. First-flush 2025 tencha prices rose 160% in Kyoto, and 2026 auctions show no relief. Global demand continues to outpace premium-grade supply — industry estimates place the gap at several thousand tonnes annually, though the total is partly offset by China’s rapidly expanding output. For procurement teams, the critical questions are: how long will this last, where else can you source, and what does it cost to hedge now versus wait.
La magnitud del problema: tres cifras que definen 2026
Japón produjo 5.336 toneladas de tencha en 2024 — casi el triple del volumen de 2010 — y aun así la oferta de grado premium sigue quedando muy por debajo de lo que el mundo demanda. China produce actualmente más de 12.000 toneladas de matcha al año (~70% of global supply), but the vast majority is food-service and culinary grade. The premium Japanese ceremonial-grade market remains severely constrained, and that is where prices have exploded. This is not a blip from a bad harvest. It is a multi-year structural divergence between a product the world increasingly wants and an agricultural system in Japan that is contracting faster than it can expand.
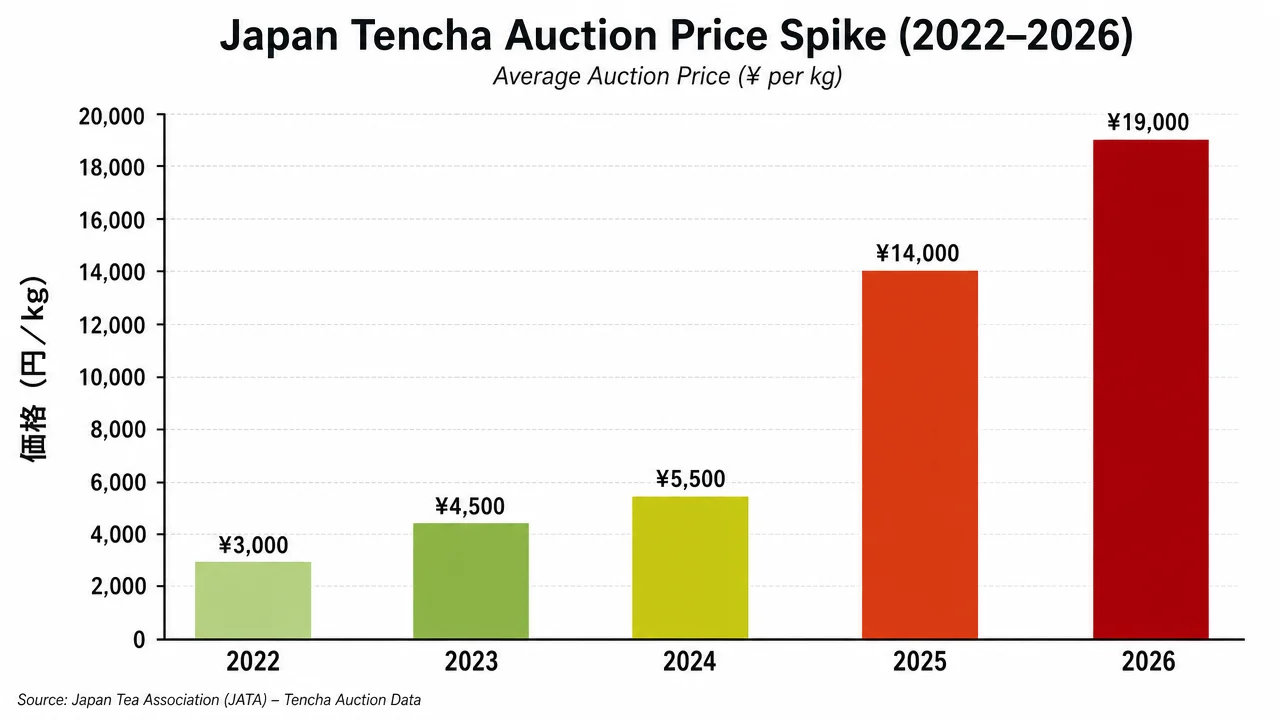
La señal de precios lo confirma: el tencha de primera cosecha recolectado mecánicamente en Kioto pasó de ¥5.500/kg en 2024 a ¥14.333/kg en 2025 — un 160% increase in twelve months. El tencha de Uji recolectado a mano pasó de ¥20.024/kg a ¥43.330/kg, un incremento del 116%. En Kagoshima, los precios de subasta de primera cosecha 2026 abrieron cerca de ¥19.000/kg. No son errores de redondeo. Reflejan un mercado donde los compradores compiten por la asignación, no solo por el precio.
Para los compradores B2B — ya sea que adquieran grado ceremonial para una marca premium, grado culinario para una línea de suplementos o grado alimentario para una cadena de cafeterías — la dinámica subyacente es la misma: el suministro del que dependían en 2022 y 2023 ya no existe en la misma forma, al mismo precio ni con el mismo tiempo de entrega.
Por qué Japón no puede simplemente producir más tencha
La expresión “escasez estructural” se usa con poca precisión. En el caso del tencha japonés, es exacta.
El colapso demográfico es irreversible en cualquier horizonte de corto plazo. Japan had 53,687 tea farms in 2000. By 2015, that number had fallen to 19,603. By 2024, it had reached approximately 12,000 — a 77% decline over two decades. More than 70% of remaining farmers are aged 65 or older. Fewer than 1,500 active tea farmers in Japan are under 49. The industry has not modernized its labor model; high-quality matcha remains predominantly hand-picked and stone-ground. There is no mechanization path that replicates the quality characteristics of hand-harvested Uji tencha at scale.
Tea acreage has shrunk 29% in the past decade. Los terrenos que no están en producción no simplemente esperan inactivos para reactivarse. Los campos de té abandonados requieren años de rehabilitación. Las nuevas plantaciones de 2024–2025 no alcanzarán la madurez lista para producción hasta 2029–2030 en el mejor de los casos.
El estrés climático ha agravado el problema laboral. El período 2023–2025 trajo olas de calor récord en las principales prefecturas productoras de té de Japón. La primera cosecha de 2025 cayó un 10–20% a nivel nacional. En Kioto, el tencha recolectado a mano — el de mayor grado — disminuyó aproximadamente un 40% interanual. No son eventos climáticos aislados que se suman a un sistema saludable; son impactos que golpean una base productiva ya debilitada.
El colchón de inventario ha desaparecido. Durante años, la industria mantuvo una reserva estratégica de tencha envejecido que amortiguaba la variabilidad anual. Esa reserva se agotó durante la escasez de 2024. No queda ningún margen de seguridad.
El resultado: la oferta no puede responder a las señales de precios de la manera que los mercados de materias primas suelen esperar. Un aumento de precio del 160% no ha generado una respuesta significativa de la oferta porque las limitaciones —edad de los agricultores, pérdida de tierras, plazos de maduración de los arbustos— no son elásticas al precio en un horizonte de 1 a 3 años.
El cuello de botella oculto: capacidad de procesamiento
La mayor parte de la cobertura sobre la escasez de matcha se centra en la hoja de tencha en bruto —y esa escasez es real. Sin embargo, existe una segunda limitación que los equipos de abastecimiento deben comprender: infraestructura de molienda.
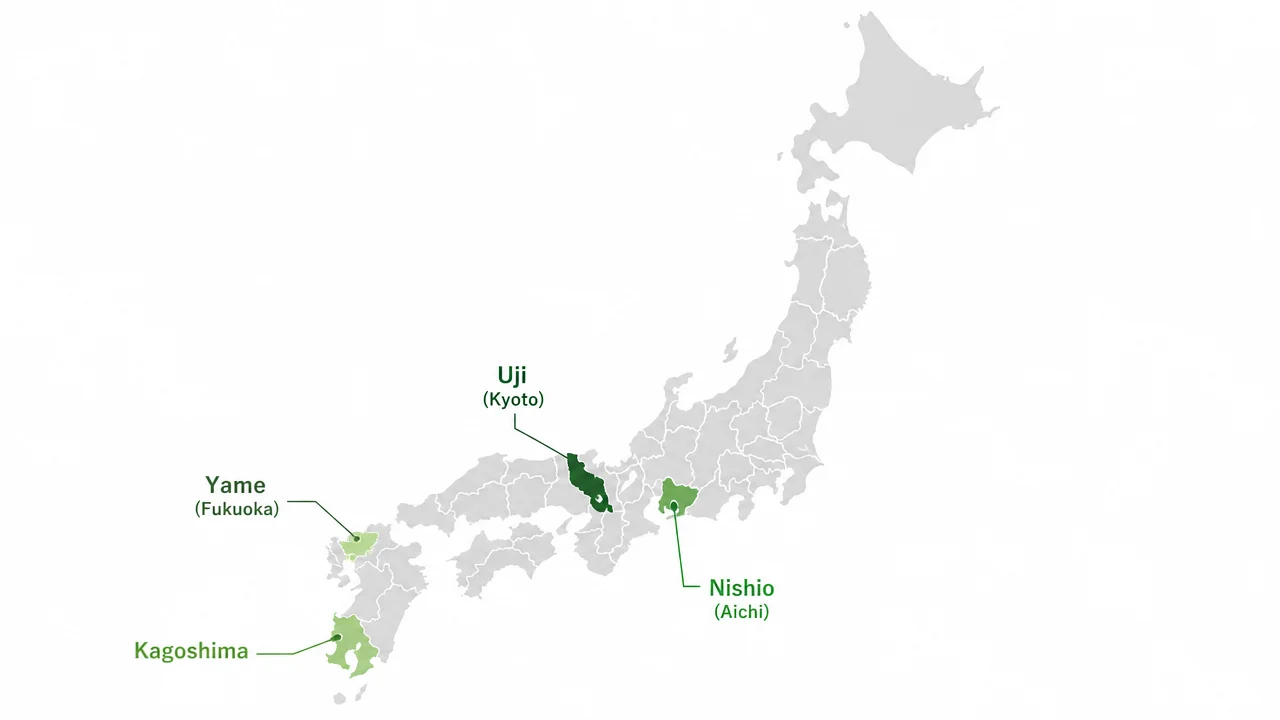
Incluso cuando existen hojas de tencha, convertirlas en matcha requiere molinos de piedra que funcionan lentamente por diseño. El matcha auténtico molido con piedra produce aproximadamente 40 gramos por molino por hora. Las instalaciones no pueden simplemente aumentar la capacidad de producción de la noche a la mañana. Los ciclos de inversión de capital para nuevos equipos de molienda son de 2 a 4 años. Esto significa que, incluso mientras los productores japoneses intentan ampliar la superficie cultivada de tencha, la producción de matcha terminado se rezagará respecto a la disponibilidad de hoja en bruto durante otro ciclo más.
Para los compradores, esto tiene una implicación práctica: que un proveedor les diga “la cosecha fue buena este año” no significa automáticamente que su asignación esté asegurada. El paso de molienda es su propio cuello de botella de asignación.
Riesgo de suministro región por región
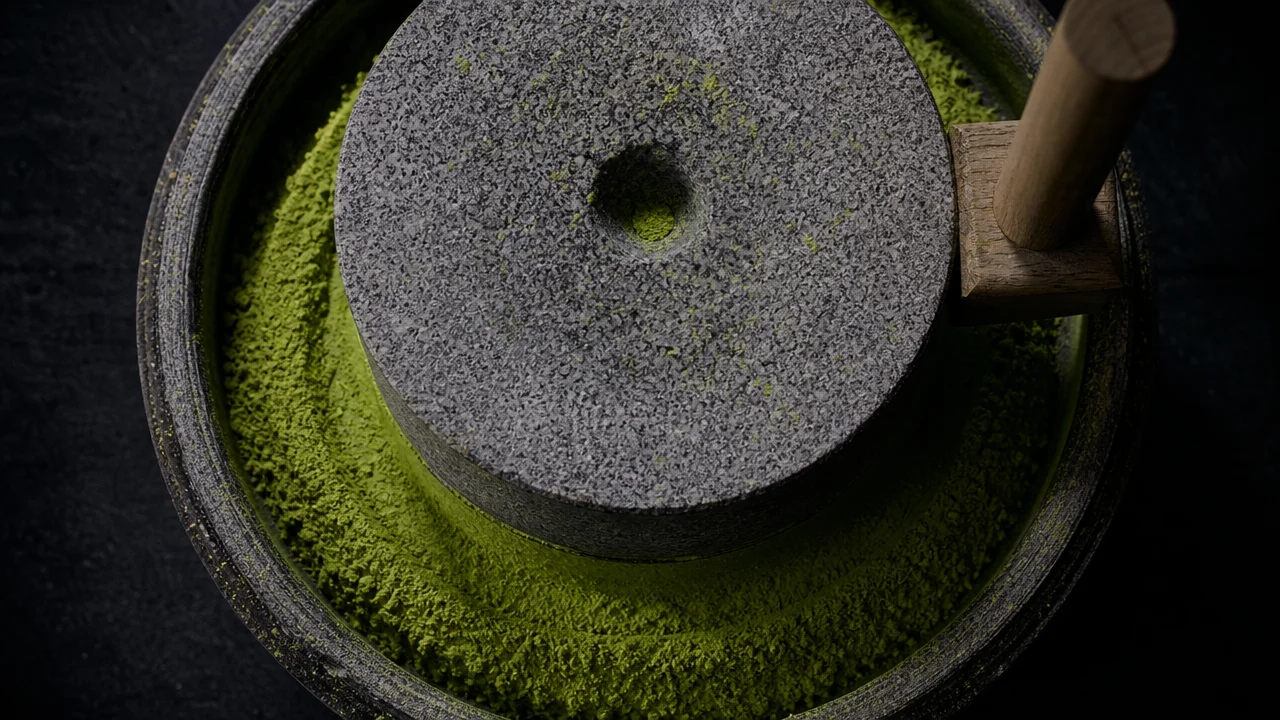
No todo el matcha japonés está igualmente limitado. Comprender el panorama regional ayuda a los equipos de abastecimiento a orientar sus conversaciones de aprovisionamiento.
| Región | Grado principal | Tendencia de precios 2025 | Factor de riesgo clave |
|---|---|---|---|
| Uji (Kioto) | Ceremonial, premium | +116% (recolección manual) | Escasez de mano de obra más aguda; descenso del 40% en la primera cosecha |
| Nishio (Aichi) | Ceremonial a grado medio | Elevado, datos menos públicos | Fuerte competencia de compradores nacionales |
| Kagoshima | Culinario para servicios de alimentación | ~¥19,000/kg (subasta 2026) | Cosechado a máquina, mayor volumen pero también en aumento |
| Yame (Fukuoka) | Premium | Elevado | Volumen reducido, mercado nicho de alta gama |
| Shizuoka | Principalmente sencha; tencha limitado | Presión indirecta | Demografía laboral igual que a nivel nacional |
La implicación clave: El grado ceremonial de Uji es efectivamente un mercado de lujo restringido. Los equipos de adquisiciones que abastecen para aplicaciones de servicio de alimentación o grado culinario tienen mayor flexibilidad para considerar orígenes de Kagoshima o no japoneses sin una degradación significativa del producto para su caso de uso final.
La cuestión china: cuándo es una opción y cuándo no
China es ahora el mayor productor mundial de matcha por volumen. La producción superó 12,000 toneladas en 2025 — aproximadamente el 70% de la producción mundial de matcha, según la Asociación China de Comercialización del Té. Las provincias de Guizhou y Hubei son los principales centros de producción, y productores como Guitea Group (贵茶集团) han comenzado a exportar tencha directamente a Japón.
La diferencia de precio es real: el matcha industrial chino se sitúa $15-35/kg frente al equivalente japonés en $40–70/kg — una ventaja de costo del 30–50%.
Cuando el matcha de origen chino es una opción viable:
- Aplicaciones de servicios de alimentación (lattes, panadería, confitería, bebidas RTD) donde los consumidores finales no diferencian el origen
- Productos de suplementos y nutracéuticos donde los niveles de compuestos activos (EGCG, L-teanina) se controlan mediante especificaciones
- Aplicaciones culinarias donde el matcha es un ingrediente saborizante, no el elemento principal
Cuando no es un sustituto directo:
- Productos premium de grado ceremonial donde el origen forma parte de la propuesta de marca
- Productos que comercializan explícitamente el origen japonés como diferenciador
- Cualquier aplicación donde la duración del sombreado, el cultivar y el método de molienda en piedra forman parte de su especificación de calidad
La barrera de cumplimiento no es trivial. El sistema de Lista Positiva de Japón somete el té importado a más de 800 pruebas de residuos de pesticidas con un LMR (límite máximo de residuos) de 0,01 ppm — uno de los regímenes de seguridad alimentaria más estrictos del mundo. Cualquier comprador que importe tencha de origen chino a Japón, o cualquier marca que abastezca desde China y venda en mercados sensibles a Japón, necesita verificación previa al envío a través de un tercero acreditado como SGS o Bureau Veritas. Esto no es un cumplimiento formal opcional; es un requisito operativo real que añade costos y tiempo de entrega.
Vietnam, Corea del Sur y Myanmar son viables para aplicaciones culinarias de grado inferior. Sri Lanka, India y Kenia carecen actualmente de la infraestructura, los cultivares y los protocolos de sombreado necesarios para volúmenes comerciales de matcha.
Lo que los compradores están experimentando realmente en 2026
A partir de conversaciones en todo el panorama de adquisiciones, el patrón es consistente:
Los plazos de entrega se han extendido de 2–3 semanas a 4–6 semanas para pedidos mayoristas estándar. Para el grado ceremonial de primera cosecha, las ventanas de asignación ahora se establecen en enero–febrero, no en el momento del pedido. Los proveedores a los que no se les ha pedido mantener asignación están siendo reasignados a cuentas existentes. Los nuevos compradores que ingresan al mercado reciben aviso de esperar retrasos de incorporación de 3–6 meses antes de que haya volumen significativo disponible.
Ito En, la mayor empresa de té de Japón, aumentó los precios de 51 productos de matcha y té verde en septiembre de 2025 — las líneas de matcha subieron un 48,8–100%, las hojas de té verde subieron un 3,3–50%. Coca-Cola Japan aumentó los precios de su marca de té verde Ayataka en octubre de 2025. Cuando los grandes actores del mercado doméstico se mueven con tanta contundencia, la señal de precios ha superado con creces la fase de volatilidad y ha entrado en una reconfiguración estructural.
Algunos minoristas especializados de Tokio implementaron límites de compra — un envase por cliente en las categorías ceremoniales premium — un hecho casi impensable en años normales. El Ministro de Agricultura de Japón realizó una visita pública a una cafetería de matcha el 9 de abril de 2026, respaldando explícitamente el apoyo gubernamental a la diversificación de los destinos de exportación. Cuando un ministro del gabinete visita tiendas de matcha, la situación de suministro ha alcanzado relevancia a nivel de política nacional.
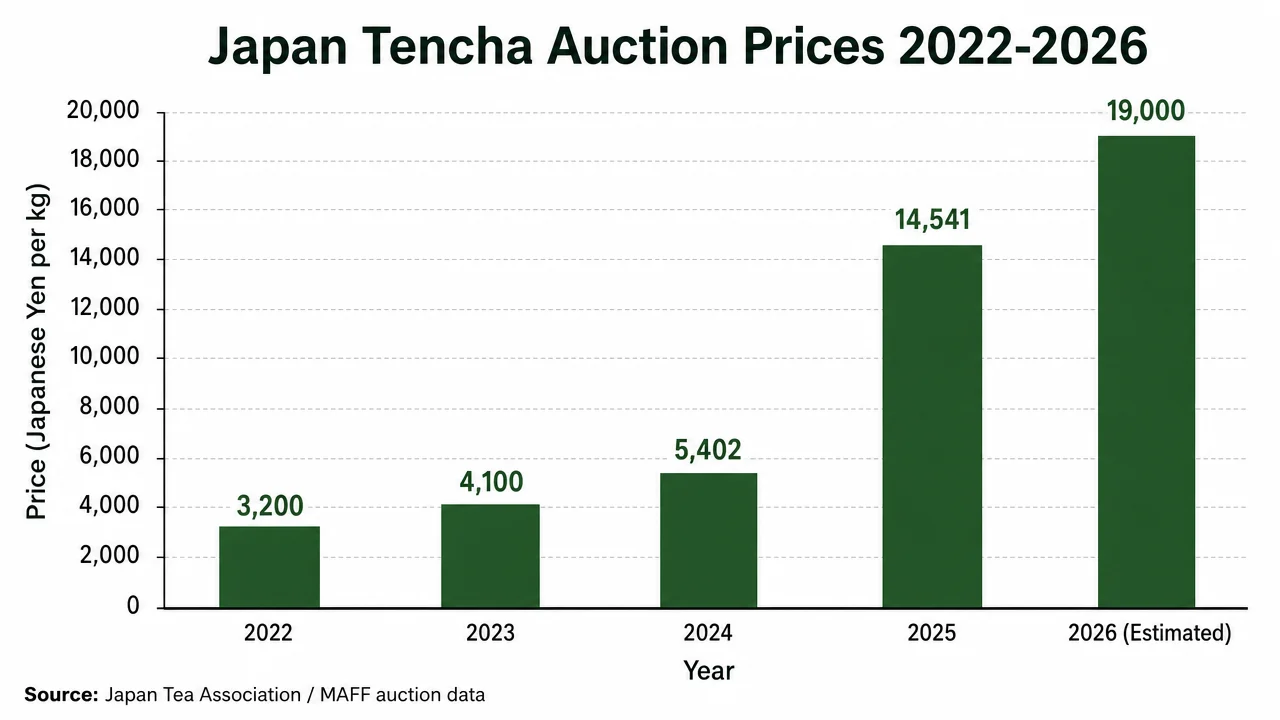
Tres escenarios para los precios del tencha hasta 2027
Ninguna previsión aquí es certera — pero contar con un marco de escenarios es más útil que asumir ya sea un retorno a los precios de 2022 o un tencha permanente a ¥40,000/kg.
Caso base (más probable): Los precios se mantienen elevados entre un 30–60% por encima de los niveles de 2023 hasta finales de 2026 y durante la primera cosecha de 2027. Las nuevas plantaciones de 2024–2025 comenzarán a añadir suministro marginal hacia 2028. El abastecimiento de origen chino absorbe la demanda del sector de servicios de alimentación, aliviando parte de la presión sobre el suministro japonés. Los precios japoneses se estabilizan pero no colapsan hasta que las restricciones de mano de obra y tierra se relajen — lo que requiere un cambio demográfico que no llegará pronto.
Caso alcista para los precios (peor para los compradores): Otro verano con eventos de calor extremo en Japón en 2026 reduce aún más la segunda cosecha de 2026 y la primera cosecha de 2027. La demanda de exportación continúa acelerándose hacia nuevos mercados (Oriente Medio, Sudeste Asiático, África). Los precios extienden sus ganancias por encima de los máximos de 2025. El suministro chino absorbe la demanda de volumen, pero no la demanda de grado premium, que experimenta una mayor divergencia de precios.
Caso bajista para los precios (mejor para los compradores): La calidad del tencha chino mejora más rápido de lo esperado; las principales marcas globales adoptan públicamente el matcha culinario de origen chino, normalizando el discurso sobre el suministro; el gasto del consumidor global en bebidas premium se debilita; los agricultores japoneses reciben un apoyo gubernamental significativo en forma de subsidios que incorpora nuevas hectáreas a la producción más rápidamente. Los precios se corrigen hacia los niveles de 2024 a finales de 2027.
El caso base implica que los compradores deberían estar negociando contratos de suministro anuales ahora, no esperando a que los precios bajen. El caso alcista presenta el mismo argumento con mayor urgencia. Solo el caso bajista recompensa la espera — y los fundamentos estructurales (declive del 77% de las explotaciones agrícolas, más del 70% de agricultores mayores de 65 años) hacen del caso bajista el resultado de menor probabilidad.
Un marco de decisión de compras para 2026
Dado lo anterior, así es como estructurar sus decisiones de aprovisionamiento:
Si está aprovisionando grado ceremonial o premium:
- Cierre contratos anuales antes de que se cierre la ventana de la segunda cosecha de 2026. Esperar a los precios de la primera cosecha de 2027 es una apuesta de alto riesgo.
- Establezca relaciones con al menos dos proveedores regionales japoneses de diferentes prefecturas (por ejemplo, un proveedor de Uji y uno de Nishio o Kagoshima).
- Construya un inventario de reserva de 90 a 120 días. El colchón anterior de 30 días es insuficiente con los plazos de entrega actuales.
Si está aprovisionando grado culinario o para servicios de alimentación:
- Realice ahora una evaluación seria sobre el origen chino. El diferencial de $15–35/kg frente a $40–70/kg es demasiado significativo para ignorarlo si su aplicación no requiere origen japonés.
- Incorpore los costos de cumplimiento de la Lista Positiva de Japón al modelar el costo de llegada del producto de origen chino. La brecha se reduce, pero no desaparece.
- Realice una prueba piloto con un lote de origen chino junto con su equipo de formulación de productos antes de comprometer volúmenes — los perfiles de L-teanina y EGCG varían.
Si usted es una marca con necesidades de grados mixtos:
- Considere una estrategia dividida: origen japonés ceremonial para sus SKUs insignia, y culinar de origen chino o mixto para sus productos de mayor volumen.
- Documente claramente su especificación de origen para que su equipo de adquisiciones cuente con un estándar de calidad escrito, no con una preferencia informal. Esto es importante cuando su proveedor principal solicite una sustitución.
En todos los casos: la adquisición de fuente única conlleva un riesgo elevado en 2026. El consenso de la industria ha evolucionado hacia la diversificación de múltiples orígenes, y ese cambio refleja la realidad operativa, no una tendencia pasajera en la cadena de suministro.
PREGUNTAS FRECUENTES
¿Qué es el tencha y por qué es importante para el suministro de matcha?
El tencha es la hoja de té cultivada a la sombra que se seca, se despalilla y se muele en piedra para producir matcha. Es la materia prima ubicada aguas arriba de cada bolsa de polvo de matcha. Una escasez de tencha equivale a una escasez de matcha — no existe ningún otro insumo. A diferencia del sencha o el gyokuro, el tencha no es un producto básico comercializado en múltiples categorías; existe casi exclusivamente para convertirse en matcha.
¿La escasez de matcha está empeorando en 2026?
Por la mayoría de los indicadores, sí. Los precios de subasta de la primera cosecha de 2026 en Kagoshima abrieron cerca de ¥19,000/kg; las subastas de Kioto confirmaron una elevación continua de precios. Las causas estructurales — declive de las granjas, envejecimiento de los agricultores, estrés climático — no se han revertido. Se espera que la oferta permanezca restringida al menos hasta mediados de 2026 antes de que cualquier mejora marginal proveniente de nuevas plantaciones sea visible.
¿Bajarán los precios del matcha en 2027?
Es poco probable que regresen a los niveles de 2022–2023. Las nuevas plantaciones de 2024–2025 no alcanzarán su rendimiento máximo hasta 2029–2030. La perspectiva más realista es que los precios se estabilicen entre un 30–60% por encima de los niveles anteriores a 2025, con una modesta presión a la baja proveniente del suministro chino que absorbe la demanda de grado culinario. Una corrección significativa requiere ya sea una desaceleración de la demanda o una mejora de calidad del origen chino que modifique el comportamiento de los compradores del segmento premium — ninguna de las dos opciones es inminente.
¿Puede el matcha chino reemplazar al matcha japonés?
Para aplicaciones culinarias y de servicios de alimentos, sí — ya lo está haciendo a escala. China produjo aproximadamente 5,000 toneladas de tencha en 2025. Para el grado ceremonial y las marcas en las que el origen japonés es un diferenciador de marketing, no. El tencha de origen chino actualmente carece de la diversidad de cultivares, los protocolos de sombreado y la tradición de molienda en piedra que definen el perfil de sabor y el techo de calidad del mejor matcha japonés. La brecha se está reduciendo, pero no cerrando.
¿Cómo verifico que el matcha de origen chino cumple con los estándares de seguridad alimentaria?
Las pruebas previas al envío con base en la Lista Positiva de Japón son el estándar para el cumplimiento en el mercado japonés. SGS y Bureau Veritas ofrecen programas acreditados de análisis de residuos en matcha. Para mercados fuera de Japón, se aplican los umbrales de LMR de la UE y los requisitos de importación de la FDA de EE. UU. Insista en certificados de análisis (COA) por lote, no por proveedor — la variabilidad por lote en el suministro agrícola chino es real.
Conclusión: Este es un cambio estructural, no un pico
La cadena de suministro del matcha no está atravesando un mal año. Está completando una transición estructural que se ha venido gestando durante dos décadas. La base de cultivo de té de Japón se ha contraído un 77%. La mano de obra está envejeciendo más rápido de lo que se está reemplazando. Los eventos climáticos están afectando a un sistema sin margen de reserva restante. Y la demanda global se está acelerando hacia mercados que no existían hace cinco años.
Los compradores que naveguen bien esta situación en 2026 y 2027 serán aquellos que traten la adquisición de matcha de la misma manera que tratarían cualquier producto agrícola especializado con restricciones de oferta: con diversificación de fuentes, contratos a plazo, especificaciones de calidad por origen y un inventario de reserva suficiente para absorber un envío retrasado sin detener la producción.
Los compradores que esperen a que los precios se “normalicen” a los niveles de 2022 probablemente estarán esperando hasta al menos 2029, y pagarán una prima por el privilegio de mantenerse flexibles.