日本の抹茶サプライチェーンが直面しているのは、一時的な需給の乱れではなく、構造的な問題だ。茶農家の数は2000年以降77%減少し、残存農家の70%以上が65歳以上である。新たに植付けた茶樹が使用可能なてん茶を産出できるのは、2029〜2030年以降になる見込みだ。2025年の京都産一番茶てん茶の価格は160%上昇し、2026年の入札でも価格緩和の兆しは見られない。世界的な需要はプレミアムグレードの供給を依然として上回っており、業界の試算ではその差は年間数千トン規模に上るとされているが、中国の急速な生産拡大がその一部を補っている状況だ。調達担当者にとっての核心的な問いは、「この状況はいつまで続くのか」「代替調達先はどこか」「今ヘッジするコストと先送りするコストはどちらが大きいか」の3点に集約される。.
問題の規模:2026年を規定する3つの数字
日本は 2024年に5,336トンのてん茶を生産した 。これは2010年比でほぼ3倍の水準だが、それでもプレミアムグレードの供給は世界の需要を大きく下回っている。中国はすでに年間 12,000トン以上の抹茶を生産している (世界供給量の約70%)が、その大部分はフードサービス向けまたは料理用グレードである。日本産プレミアム・セレモニアルグレードの市場は依然として深刻な供給不足にあり、価格高騰が著しいのもこのセグメントだ。これは不作による一時的な現象ではない。世界的な需要拡大が続く一方で、日本の農業生産基盤が拡張速度を上回るペースで縮小しているという、複数年にわたる構造的な乖離である。.
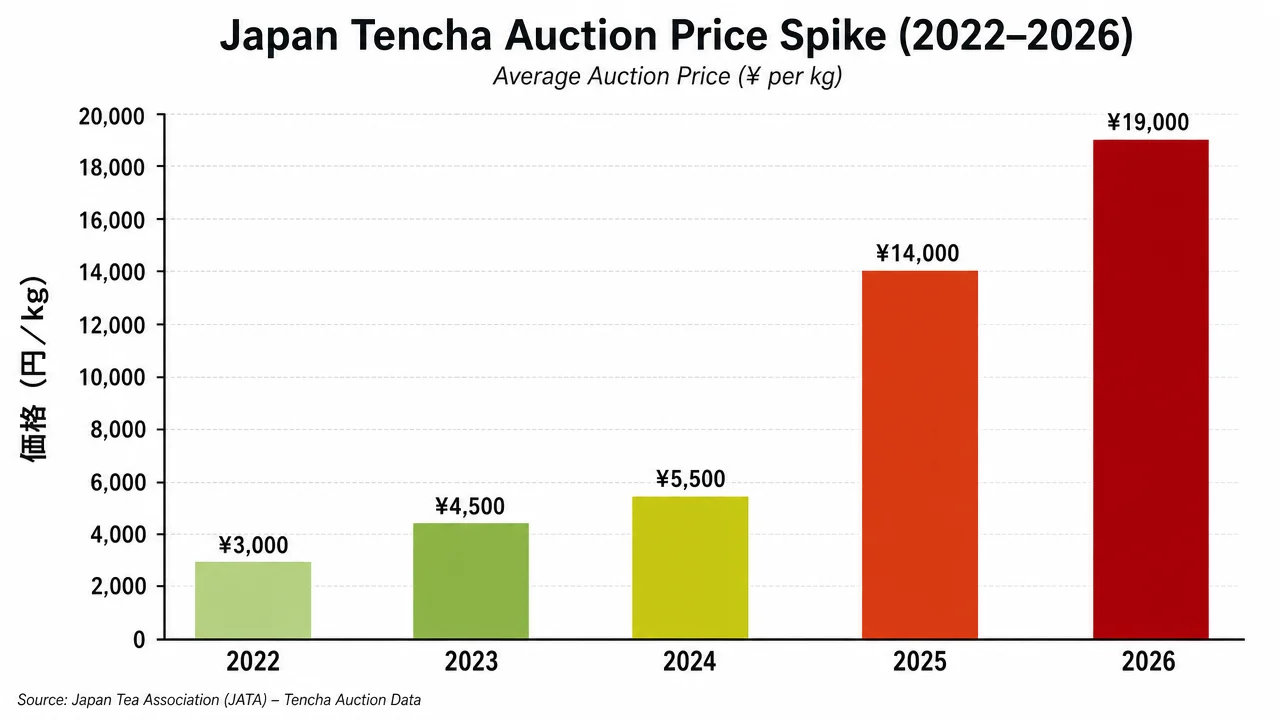
価格シグナルがそれを裏付けている。京都産一番茶機械摘みてん茶は2024年の¥5,500/kgから2025年には¥14,333/kgへと上昇した。これは 160% increase in twelve months. に相当する。宇治産手摘みてん茶は¥20,024/kgから¥43,330/kgへと116%上昇した。鹿児島では、2026年一番茶の入札初値が¥19,000/kg前後で推移している。これらは誤差の範囲ではない。バイヤーが単に価格を競うのではなく、割当量(アロケーション)を争っている市場の実態を反映した数字だ。.
B2Bバイヤーにとって——プレミアムブランド向けのセレモニアルグレード、サプリメントライン向けの料理用グレード、カフェチェーン向けのフードサービスグレードのいずれを調達する場合でも——本質的な構造は変わらない。2022年・2023年に依存していた供給は、もはや同じ形態で、同じ価格で、同じリードタイムでは存在しない。.
なぜ日本はてん茶の生産を増やせないのか
「構造的な供給不足」という表現は多用されがちだが、日本産てん茶に関しては正確な表現だ。.
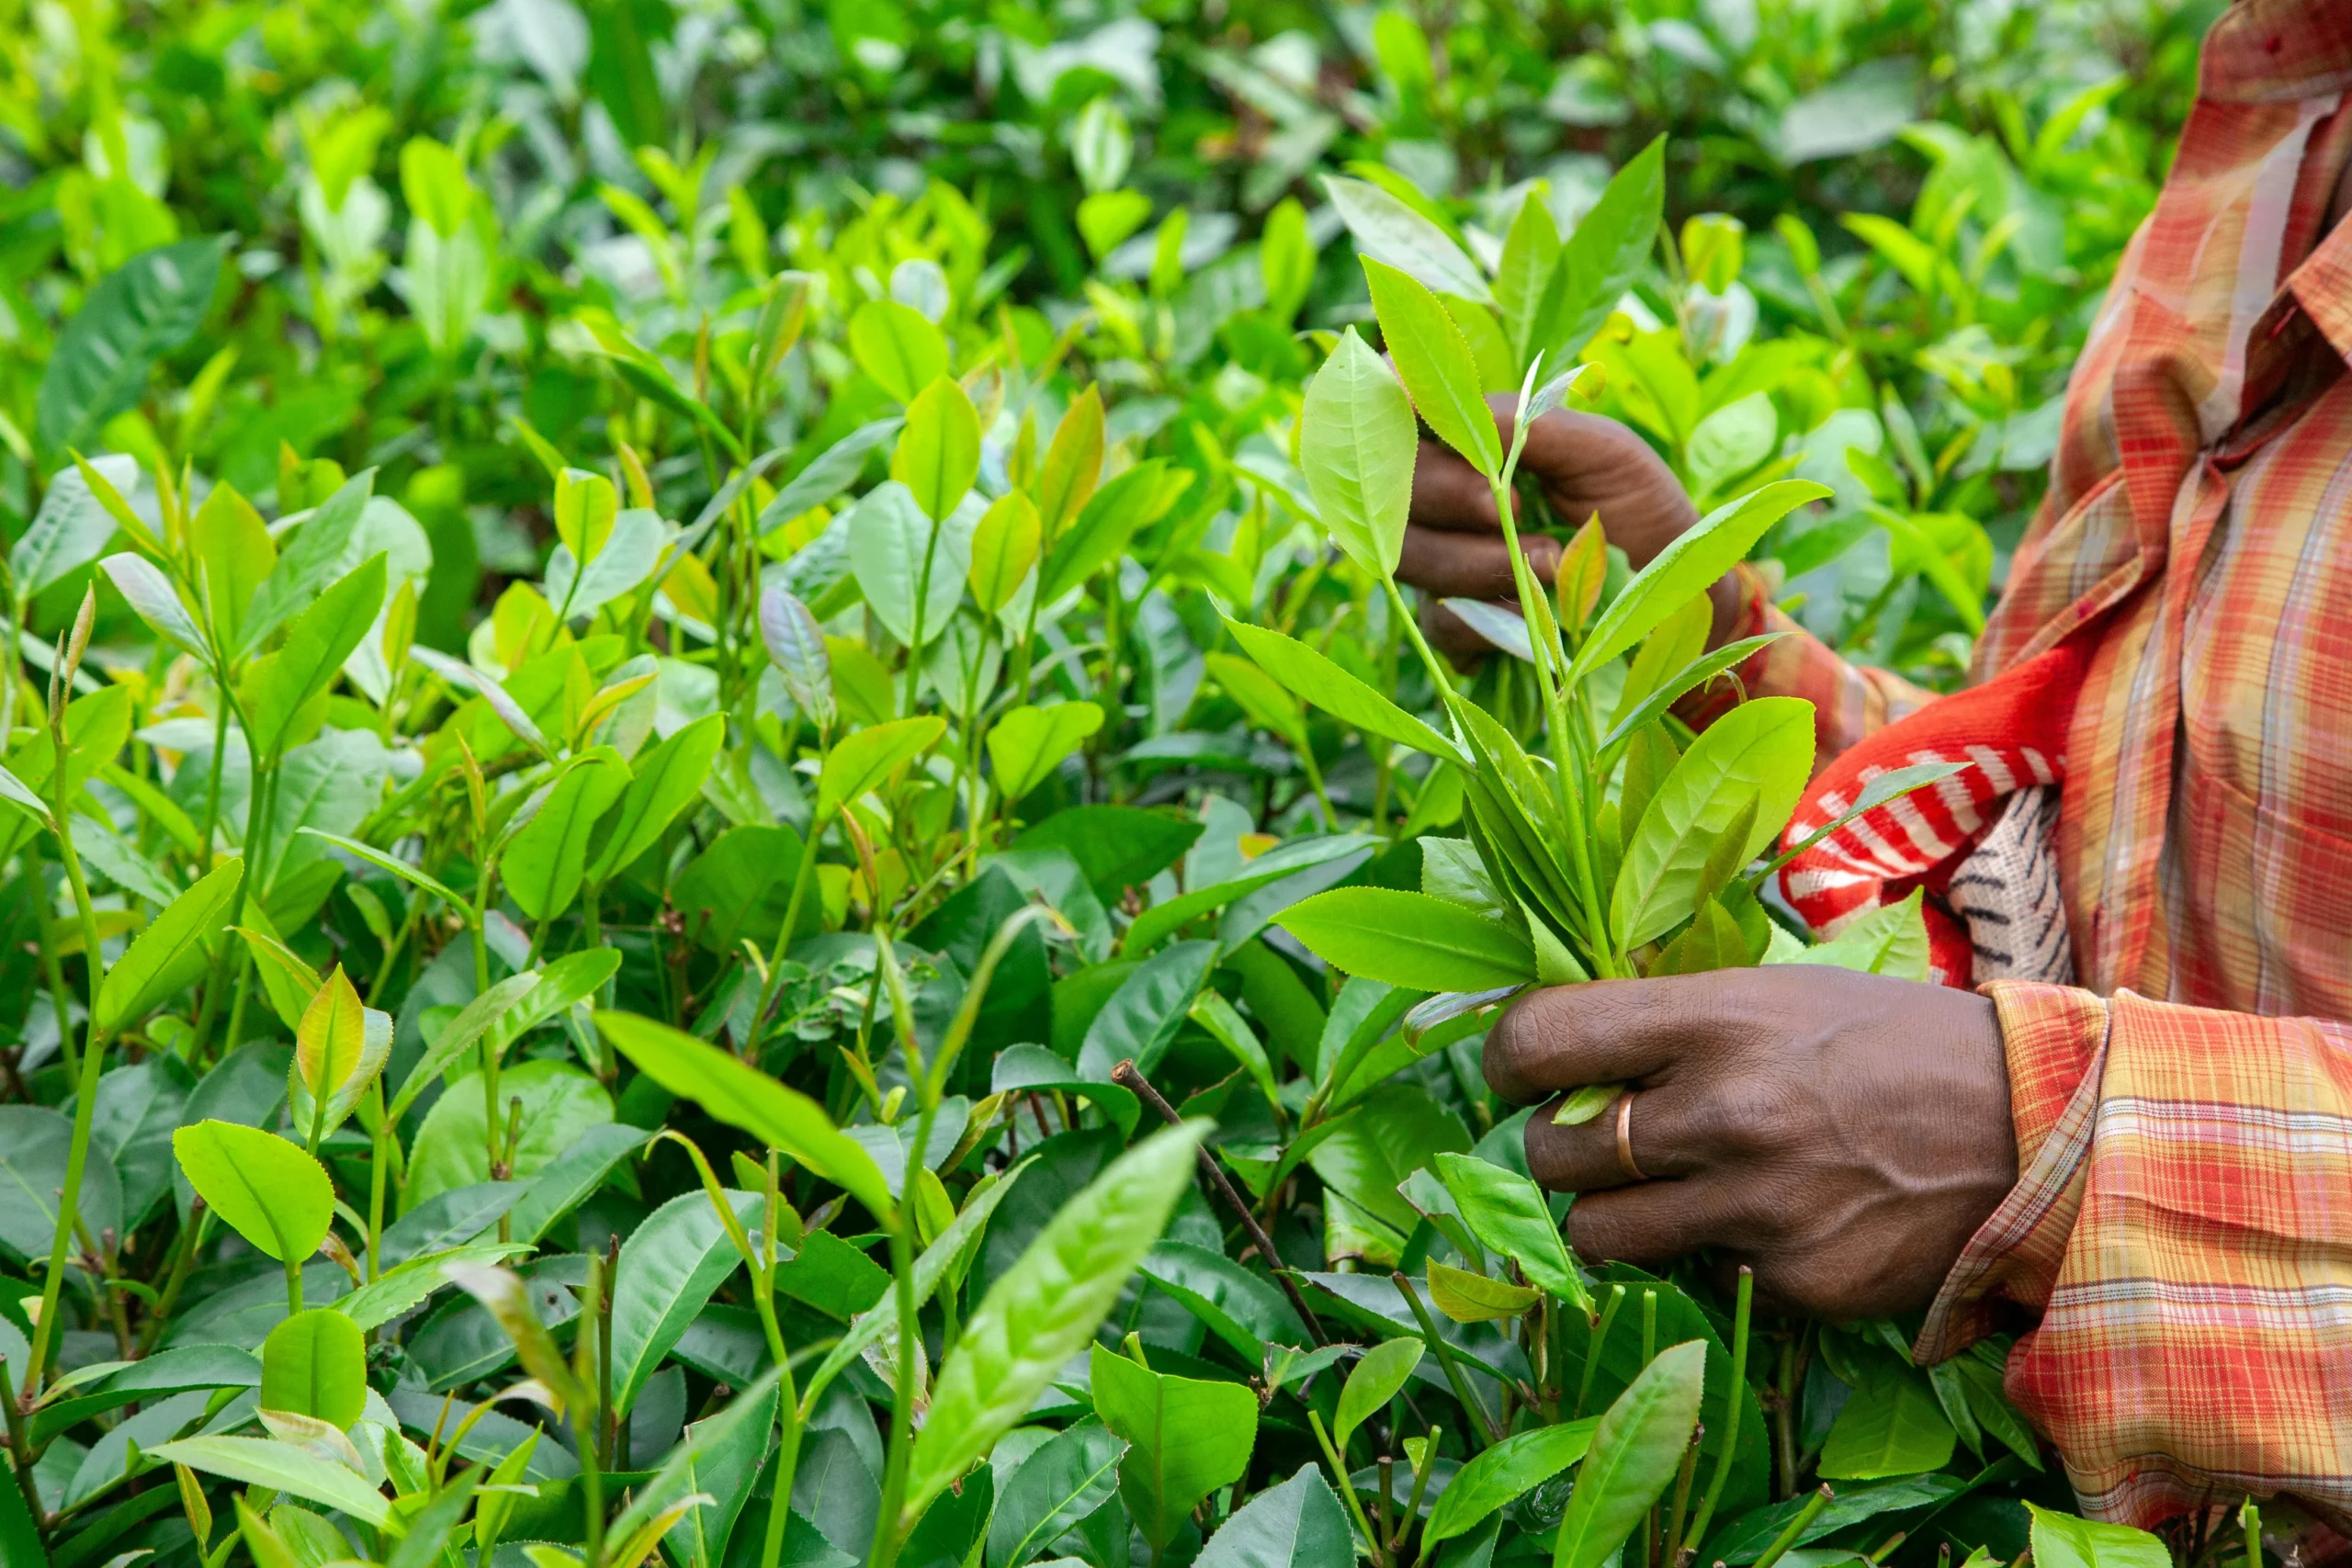
農業人口の高齢化・減少は、近い将来における回復が見込めない不可逆的な問題である。. 日本の茶農家数は2000年に53,687戸だったが、2015年には19,603戸に減少し、2024年には約12,000戸に達している。これは20年間で77%の減少だ。残存農家の70%以上が65歳以上であり、49歳以下の現役茶農家は全国で1,500人未満しかいない。業界全体として労働モデルの近代化は進んでおらず、高品質な抹茶の生産は依然として手摘み・石臼挽きが主流だ。宇治産手摘みてん茶の品質特性を大規模に再現できる機械化の手段は存在しない。.
茶の栽培面積はここ10年で29%縮小した。. 一度生産を離脱した茶園が容易に復活するわけではない。休耕茶畑の再生には長年の整備が必要であり、2024〜2025年に新植したものが生産可能な樹齢に達するのは、順調に進んでも2029〜2030年以降となる。.
気候変動による影響が、労働力問題をさらに深刻化させている。. 2023年から2025年にかけて、日本の主要茶産地では記録的な熱波が相次いだ。2025年の一番茶の収穫量は全国で10〜20%減少し、京都では最高品質の手摘み碾茶が前年比で約40%落ち込んだ。これは健全な生産基盤に偶発的な気象被害が重なったのではなく、すでに弱体化した生産体制に追い打ちをかけた打撃である。.
在庫バッファーは底をついた。. 業界はこれまで、年間の収穫変動を吸収するための熟成碾茶の戦略的備蓄を維持してきた。しかしその備蓄は2024年の不足時に使い果たされ、今や余裕はまったく残っていない。.
その結果、供給はコモディティ市場が通常想定するような価格シグナルへの反応ができない状態にある。価格が160%上昇しても供給が実質的に増加しないのは、制約要因——農家の高齢化、耕作地の減少、茶樹の成熟までの期間——が1〜3年のタイムラインでは価格弾力性を持たないためだ。.
見落とされがちなボトルネック:加工能力
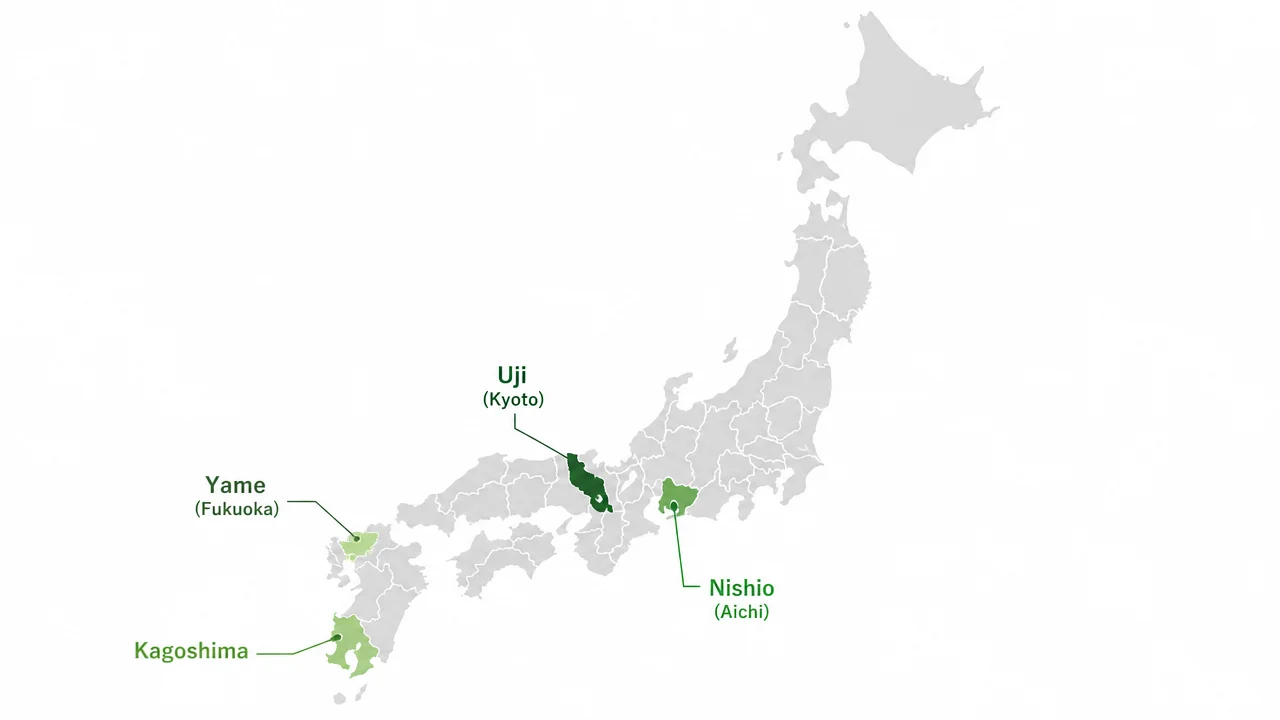
抹茶不足に関する議論の多くは生の碾茶葉の不足に集中しており、その希少性は現実のものだ。しかし、調達担当者が把握しておくべき第二の制約がある。 製粉インフラ.
碾茶葉が確保できたとしても、抹茶に加工するには本来ゆっくりと回転する石臼が必要となる。本格的な石臼挽き抹茶の生産量は、石臼1台あたり1時間で約40グラムにとどまる。施設が処理能力を短期間で増強することは不可能であり、新たな製粉設備への設備投資サイクルには2〜4年を要する。つまり、日本の生産者が碾茶の栽培面積を拡大しようとしても、完成品の抹茶の生産量は生葉の供給量からさらに1サイクル遅れて増加することになる。.
仕入れ担当者にとっての実務的な示唆は明確だ。サプライヤーから「今年の収穫は問題なかった」と伝えられても、それは自動的に自社の調達量が確保されたことを意味しない。製粉工程それ自体が、独立したアロケーションのボトルネックとなっている。.
産地別の供給リスク
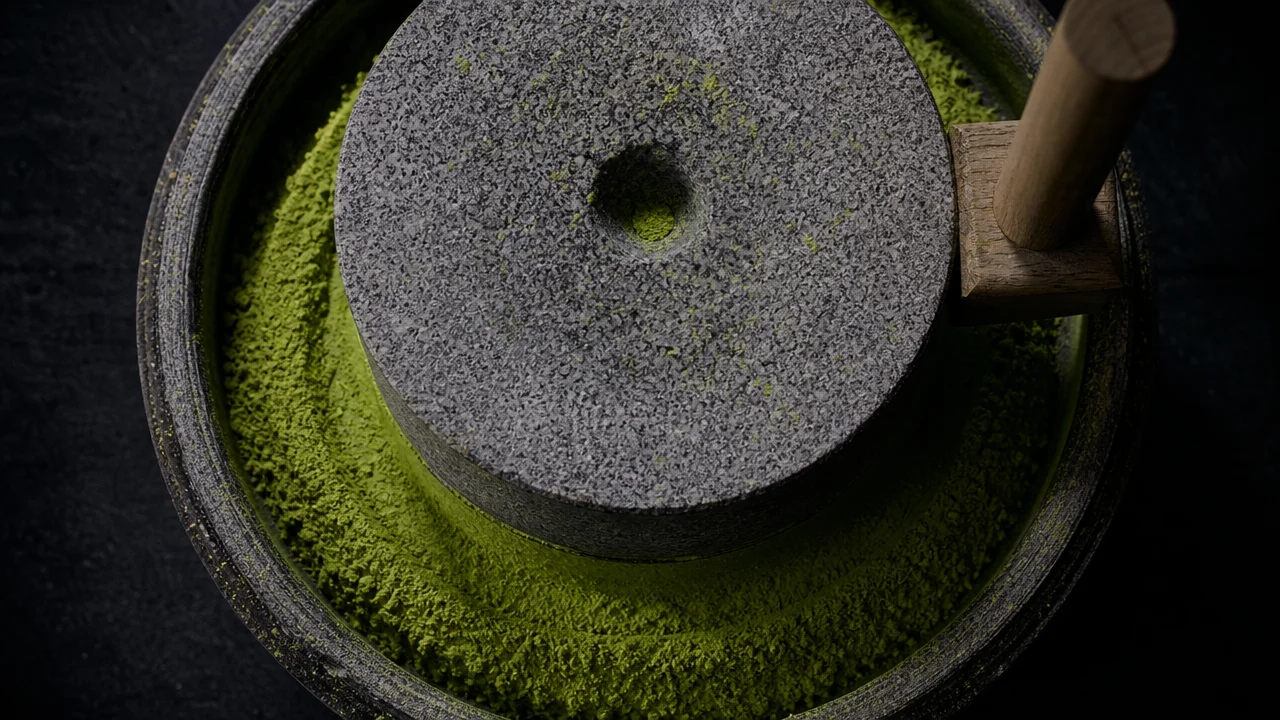
日本産抹茶の調達制約は産地によって一様ではない。各産地の状況を把握しておくことで、調達担当者はより的確なソーシング交渉を行うことができる。.
| 地域 | 主なグレード | 2025年の価格動向 | 主なリスク要因 |
|---|---|---|---|
| 宇治(京都) | 茶道用・高級品 | +116%(手摘み) | 労働力不足が最も深刻;一番茶40%減 |
| 西尾(愛知県) | 茶道用〜中級品 | 上昇傾向(詳細データは非公開が多い) | 国内バイヤーとの競合が激しい |
| 鹿児島 | 料理用〜業務用 | 約¥19,000/kg(2026年入札) | 機械摘み、生産量は多いが価格も急騰 |
| 八女(福岡) | プレミアム | 上昇傾向 | 少量生産、ニッチなプレミアム市場 |
| 静岡 | 主に煎茶;碾茶の生産は限定的 | 間接的な価格上昇圧力 | 労働人口の構造は全国と同様 |
重要な示唆: 宇治の茶道用グレードは、事実上の供給制約を抱えたラグジュアリー市場となっている. 。業務用または料理用グレードを調達するバイヤーであれば、最終用途における品質への影響を大きく損なわずに、鹿児島産や日本国外産の選択肢を検討する余地がある。.
中国という選択肢:活用できる場合とできない場合
中国は現在、生産量ベースで世界最大の抹茶生産国となっている。生産量は 2025年に12,000トンを超えた — 中国茶業マーケティング協会によると、世界の抹茶生産量の約70%を占める。貴州省と湖北省が主要産地であり、貴茶集団(Guitea Group)などのメーカーは碾茶の日本向け直接輸出を開始している。.
価格差は実態を伴っている。中国産の業務用グレードの抹茶は $15-35/キロ に対し、日本産の同等品は 40‑70 米ドル /kg — 30~50%のコスト優位性がある。.
中国産抹茶が有力な選択肢となる用途:
- エンドユーザーが産地を重視しない飲食業向けアプリケーション(ラテ、ベーカリー、菓子類、RTD飲料)
- EGCG・L-テアニンなどの有効成分量を規格で管理するサプリメント・機能性食品
- 抹茶が主役ではなく風味素材として使用される調理・加工用途
直接代替が困難な用途:
- 産地そのものがブランド価値の一部を構成するプレミアム茶道グレード製品
- 日本産であることを差別化要素として明示的に訴求している製品
- 遮光期間・品種・石臼挽き製法が品質仕様の要件に含まれる用途全般
コンプライアンス上のハードルは軽視できない。. 日本のポジティブリスト制度では、輸入茶に対して800項目以上の農薬残留検査が課され、最大残留基準値(MRL)は0.01ppmと世界でも最も厳格な食品安全基準の一つである。中国産碾茶を日本に輸入するバイヤー、または日本市場に敏感な地域向けに中国産を調達するブランドは、SGSやビューロー・ベリタスなどの認定第三者機関による船積み前検査が必要となる。これは形式的なコンプライアンス対応ではなく、コストとリードタイムに実質的な影響を及ぼす現実的な業務要件である。.
ベトナム・韓国・ミャンマーは低グレードの業務用途において選択肢となり得る。一方、スリランカ・インド・ケニアは現時点で、商業規模の抹茶生産に必要なインフラ・品種・遮光管理体制を備えていない。.
2026年、バイヤーが直面している現実
調達現場での複数の対話から、共通のパターンが浮かび上がっている。
標準的なホールセール注文のリードタイムは 従来の2〜3週間から4〜6週間へ と延長している。一番茶の茶道グレードについては、割り当て枠の設定が注文時ではなく1〜2月の時点で行われるようになっている。割り当て保留を依頼されていないサプライヤーは既存取引先へ再配分されており、新規バイヤーは相応の取引量が確保できるまでに3〜6ヶ月の導入期間を要すると案内されている。.
伊藤園, (日本最大手の茶系飲料メーカー)は2025年9月、抹茶・緑茶製品51品目の価格を改定した。抹茶ラインは48.8〜100%、茶葉は3.3〜50%の値上げとなった。. コカ・コーラ ジャパン は2025年10月、綾鷹ブランドの価格を引き上げた。国内大手がこれほど急激な価格改定に踏み切ったことは、価格変動が単なる一時的な乱高下の局面を超え、構造的な価格水準の再設定に移行したことを示している。.
東京の一部の専門小売店では、プレミアム茶道グレードに対して1人1缶の購入制限を設ける動きも見られた。通常であれば考えがたい対応である。2026年4月9日、農林水産大臣が抹茶カフェを公式訪問し、輸出先の多角化に向けた政府支援を明言した。閣僚が抹茶店を視察するに至ったことは、この供給問題が国家政策レベルの課題として認識されていることを示している。.
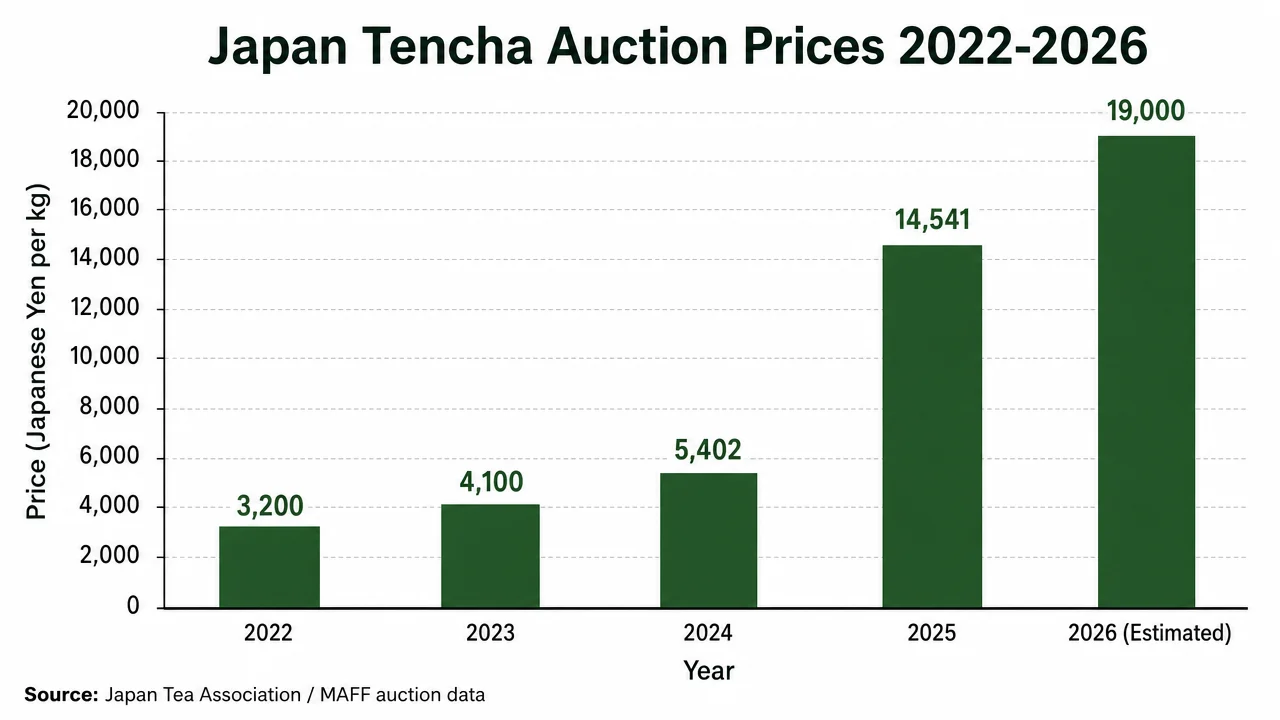
2027年までの碾茶価格:3つのシナリオ
ここに示す予測はいずれも確実ではないが、シナリオ別の枠組みを持つことは、2022年水準への回帰や碾茶¥40,000/kgの恒常化という二択的な想定よりも実務上有用である。.
ベースケース(最有力シナリオ): 2026年末から2027年一番茶にかけて、価格は2023年比30~60%高の水準で推移する見通し。2024〜2025年に植え付けられた新茶園が2028年頃から供給量に寄与し始める。中国産原料が業務用需要を吸収することで、日本産への需給圧力は一定程度緩和される。日本産価格は天井圏で横ばいが続くものの、労働力・農地の制約が解消されない限り大幅な下落は見込みにくく、それには急速には進まない人口動態の変化が前提となる。.
強気ケース(価格上昇シナリオ、バイヤーには不利): 2026年夏に再び高温障害が発生し、2026年二番茶および2027年一番茶の収量がさらに落ち込む。中東・東南アジア・アフリカなど新興市場への輸出需要が引き続き拡大する。価格は2025年のピークを上回る水準まで上伸する。中国産は量的需要を代替できても高級グレードの需要には対応できず、両者の価格乖離がさらに拡大する。.
弱気ケース(価格下落シナリオ、バイヤーには有利): 中国産碾茶の品質が予想を上回るペースで向上し、主要グローバルブランドが中国産抹茶(料理用)の採用を公式に表明することで調達先の多様化が既定路線となる。加えて、世界的なプレミアム飲料消費が軟化し、日本の農業者が実効性のある政府補助を受けて新規作付けが加速する。これらが重なれば、2027年後半にかけて価格は2024年水準に向けて修正される可能性がある。.
ベースケースが示唆するのは、バイヤーが今まさに 年間供給契約の交渉を進めるべき, であり、価格下落を待つべきではないということだ。強気ケースはこの主張をより切迫した形で裏付ける。価格下落の待機戦略が報われるのは弱気ケースの実現時のみだが、構造的なファンダメンタルズ(農家数77%減、65歳以上の農業従事者70%超)を踏まえると、弱気ケースは最も実現確率の低いシナリオである。.
2026年に向けた調達意思決定フレームワーク
以上を踏まえ、調達戦略の構築に向けた実務的な指針を以下に示す。
茶道用・プレミアムグレードを調達する場合:
- 2026年二番茶の窓が閉じる前に年間契約を確定すること。2027年一番茶の価格を待つ判断はリスクが高い。.
- 異なる産地から少なくとも2つの日本国内サプライヤーとの取引関係を構築すること(例:宇治産1社+西尾産または鹿児島産1社)。.
- 在庫バッファーを90〜120日分確保すること。現在のリードタイムでは従来の30日分では不十分である。.
料理用・業務用グレードを調達する場合:
- 今すぐ中国産の本格的な評価を実施すること。$15〜35/kgと$40〜70/kgの価格差は、日本産である必要がない用途においては無視できない水準である。.
- 中国産の船着き原価を試算する際は、日本のポジティブリスト制度への適合コストを織り込むこと。価格差は縮小するが、解消はされない。.
- 数量確定前に、中国産ロットをまず製品処方チームと検証することを推奨します — L-テアニンおよびEGCGのプロファイルはロットによって異なります。.
複数グレードが必要なブランドの場合:
- 段階的な調達戦略の検討をお勧めします:フラッグシップSKUには日本産セレモニアルグレード、量産製品には中国産または混合産地のカリナリーグレードを採用する方法です。.
- 調達チームが明文化された品質基準を持てるよう、産地仕様を明確に文書化してください。非公式な慣習ではなく、書面による基準が重要です。主要サプライヤーから代替品の提案を受けた際に、この基準が判断の拠り所となります。.
いずれの場合においても: 単一産地への依存は2026年において調達リスクを高めます。業界全体のコンセンサスは複数産地への分散調達へと移行しており、これはサプライチェーンの流行ではなく、実態を反映した動きです。.
よくあるご質問
てん茶とは何か、そしてなぜ抹茶の供給において重要なのか
てん茶は、遮光栽培された茶葉を乾燥・脱茎処理し、石臼で挽いて抹茶に仕上げる原料茶葉です。すべての抹茶粉末はてん茶を原料としており、てん茶の不足は即座に抹茶の不足を意味します。代替となる原料は存在しません。煎茶や玉露とは異なり、てん茶は複数の製品カテゴリーで流通する汎用農産物ではなく、ほぼ全量が抹茶製造に向けられます。.
2026年の抹茶不足はさらに深刻化しているのか
多くの指標を見る限り、その通りです。2026年産一番茶の鹿児島産競り入札価格は¥19,000/kgで始まり、京都の入札でも引き続き価格の高止まりが確認されています。農家の減少、農業従事者の高齢化、気候変動によるストレスといった構造的要因は改善されておらず、少なくとも2026年半ばまでは供給制約が続く見通しです。新規植栽による供給改善が表れるのはそれ以降となります。.
2027年に抹茶価格は下落するか
2022~2023年の水準に戻る可能性は低い。2024~2025年の新規植栽が満収量に達するのは2029~2030年以降となる見込みだ。最も現実的な見通しは、中国産の供給が料理用グレードの需要を吸収することで緩やかな下落圧力が生じるものの、価格は2025年以前の水準を30~60%上回る水準で横ばいとなるシナリオだ。本格的な価格修正が実現するには、需要の減速か、プレミアム購買者の行動を変容させる中国産の品質向上のいずれかが必要だが、どちらも当面は見込めない。.
中国産抹茶は日本産抹茶の代替となりえるか
カリナリー用途および業務用途においては、すでに大規模に代替が進んでいます。中国のてん茶生産量は2025年に約5,000トンに達しています。一方、セレモニアルグレードや日本産であることがブランド差別化要素となる製品においては、代替は困難です。中国産てん茶は現時点で、品種の多様性、遮光管理の手法、そして日本産最高級抹茶の風味・品質水準を形成する石臼挽きの伝統を欠いています。その差は縮まりつつありますが、解消には至っていません。.
中国産抹茶が食品安全基準を満たしていることをどのように確認するか
日本市場向けには、農薬ポジティブリストに準拠した船積前検査が標準的な対応です。SGSおよびビューローベリタスはいずれも抹茶の残留農薬検査について認定プログラムを提供しています。日本市場以外については、EUのMRL基準および米国FDA輸入要件が適用されます。分析証明書(COA)はサプライヤー単位ではなくロット単位で要求してください — 中国の農業原料はバッチごとのばらつきが存在します。.
結論:これは一時的な急騰ではなく、構造的な変化である
抹茶のサプライチェーンは単年の不作に直面しているのではありません。二十年にわたって進行してきた構造的な転換が、今まさに顕在化しています。日本の茶農家の基盤は77%縮小しました。農業従事者の高齢化は後継者育成を上回るペースで進んでいます。余剰バッファーを持たないシステムに気候変動が打撃を与えています。そして、5年前には存在しなかった市場へと、世界的な需要は拡大を続けています。.
2026年・2027年の調達競争を制するバイヤーは、抹茶の調達を制約のある特殊農産物として扱う企業だ。つまり、調達先の分散、先物契約の活用、産地別品質仕様の策定、そして出荷遅延が発生しても生産を止めない水準の在庫バッファーを確保する企業である。.
価格が2022年水準に「正常化」するのを待っているバイヤーは、少なくとも2029年まで待ち続けることになる可能性が高い。そして、その柔軟性を維持するための代償として、割増価格を払い続けることになるだろう。.