Цепочка поставок матча в Японии испытывает структурный — а не циклический — стресс. Число чайных хозяйств сократилось на 77% с 2000 года, более 70% оставшихся фермеров старше 65 лет, а новые посадки не дадут пригодного тенча до 2029–2030 годов. Цены на тенча первого сбора 2025 года выросли на 160% в Киото, а аукционы 2026 года не предвещают улучшения. Глобальный спрос продолжает опережать предложение премиального сорта — по отраслевым оценкам, разрыв составляет несколько тысяч тонн в год, хотя он частично компенсируется стремительно растущим производством в Китае. Для отделов закупок ключевые вопросы таковы: как долго это продлится, где ещё можно найти поставщиков и во сколько обойдётся хеджирование сейчас по сравнению с выжидательной тактикой.
Масштаб проблемы: три числа, определяющие 2026 год
Япония произвела 5 336 тонн тенча в 2024 году — почти втрое больше объёма 2010 года — однако предложение премиального сорта по-прежнему значительно уступает мировому спросу. Китай производит более 12 000 тонн матча ежегодно (~70% мирового предложения), однако подавляющее большинство этого объёма относится к категориям foodservice и кулинарного качества. Премиальный японский рынок церемониального сорта остаётся крайне дефицитным, и именно здесь цены резко возросли. Это не временное явление, вызванное плохим урожаем. Это многолетнее структурное расхождение между продуктом, который мир всё активнее требует, и сельскохозяйственной системой Японии, сокращающейся быстрее, чем она способна развиваться.
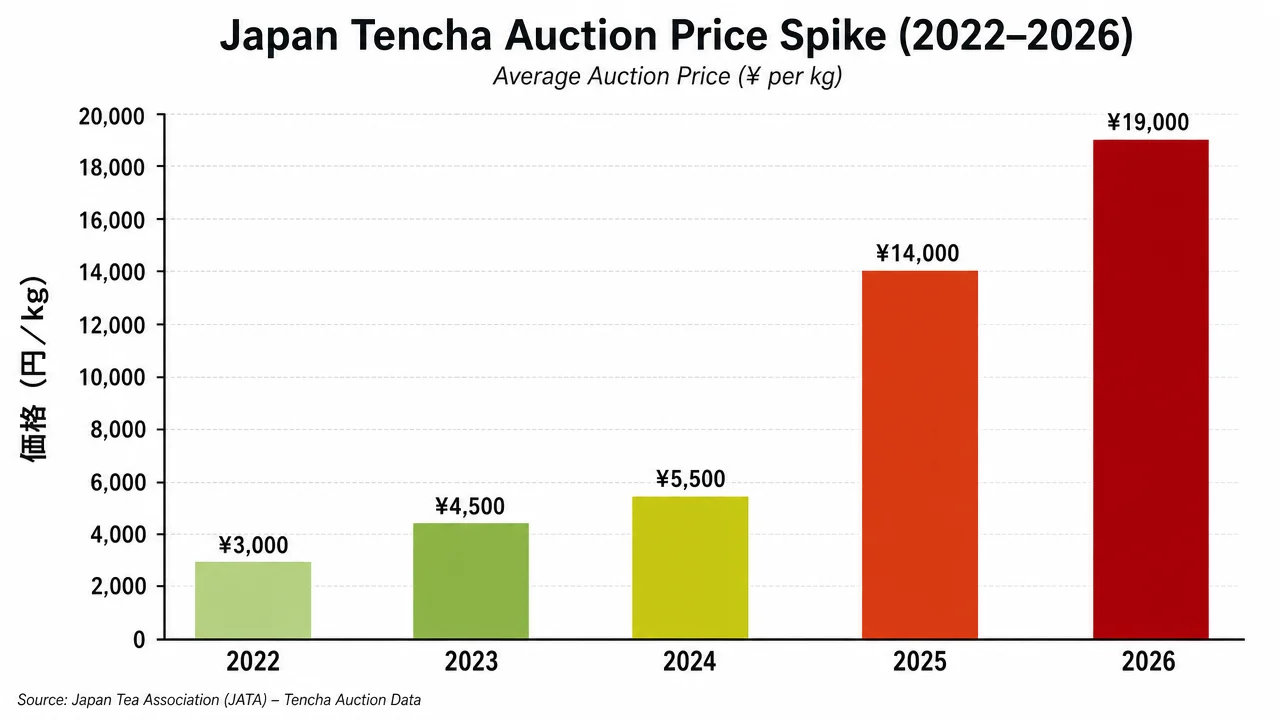
Ценовой сигнал подтверждает это: тенча первого сбора машинного сбора из Киото подорожал с ¥5 500/кг в 2024 году до ¥14 333/кг в 2025 году — рост на 160% за двенадцать месяцев. Тенча ручного сбора из Удзи вырос с ¥20 024/кг до ¥43 330/кг, увеличившись на 116%. В Кагосима стартовые аукционные цены на тенча первого сбора 2026 года открылись вблизи отметки ¥19 000/кг. Это не погрешности округления. Они отражают рынок, на котором покупатели конкурируют за получение квот, а не просто за цену.
Для B2B-покупателей — независимо от того, закупаете ли вы церемониальный сорт для премиального бренда, кулинарный сорт для линейки добавок или сорт для foodservice для сети кафе — базовая динамика остаётся неизменной: предложение, на которое вы рассчитывали в 2022 и 2023 годах, больше не существует в прежнем виде, по прежней цене и на прежних сроках поставки.
Почему Япония не может просто вырастить больше тенча
Словосочетание “структурный дефицит” нередко употребляется расплывчато. Применительно к японскому тенча оно точно.
Демографический коллапс необратим в любом краткосрочном горизонте. В 2000 году в Японии насчитывалось 53 687 чайных ферм. К 2015 году это число сократилось до 19 603. К 2024 году оно достигло приблизительно 12 000 — снижение на 77% за два десятилетия. Более 70% оставшихся фермеров старше 65 лет. Менее 1 500 действующих чаеводов Японии моложе 49 лет. Отрасль не модернизировала модель труда; высококачественный матча по-прежнему преимущественно собирается вручную и перемалывается на каменных жерновах. Не существует пути механизации, который в масштабе воспроизводил бы качественные характеристики собранного вручную удзи-тенча.
Площадь чайных плантаций сократилась на 29% за последнее десятилетие. Земля, выведенная из производства, не простаивает в ожидании возврата к использованию. Заброшенные чайные поля требуют многолетней реабилитации. Новые посадки 2024–2025 годов достигнут производственной зрелости не ранее 2029–2030 годов при самом благоприятном сценарии.
Климатический стресс усугубил проблему нехватки рабочей силы. В период 2023–2025 годов в основных чаеводческих префектурах Японии были зафиксированы рекордные волны жары. Первый сбор 2025 года сократился на 10–20% в национальном масштабе. В Киото объём ручного сбора тенча высшего сорта снизился приблизительно на 40% в годовом исчислении. Это не разрозненные погодные явления, наложившиеся на здоровую систему; это удары, обрушившиеся на и без того ослабленную производственную базу.
Буферный запас исчерпан. На протяжении многих лет отрасль поддерживала стратегический резерв выдержанного тенча, который сглаживал межгодовые колебания. Этот буфер был исчерпан в период дефицита 2024 года. Запаса прочности больше не существует.
Результат: предложение не может реагировать на ценовые сигналы так, как это принято ожидать на товарных рынках. Рост цен на 160% не вызвал ощутимого увеличения предложения, поскольку ограничивающие факторы — возраст фермеров, сокращение площадей, сроки созревания кустов — не являются ценоэластичными в горизонте 1–3 лет.
Скрытое узкое место: производственные мощности по переработке
Большинство публикаций о дефиците матча сосредоточено на сырьевом листе тенча — и этот дефицит реален. Однако существует второе ограничение, которое необходимо понимать специалистам по закупкам: инфраструктура помола.
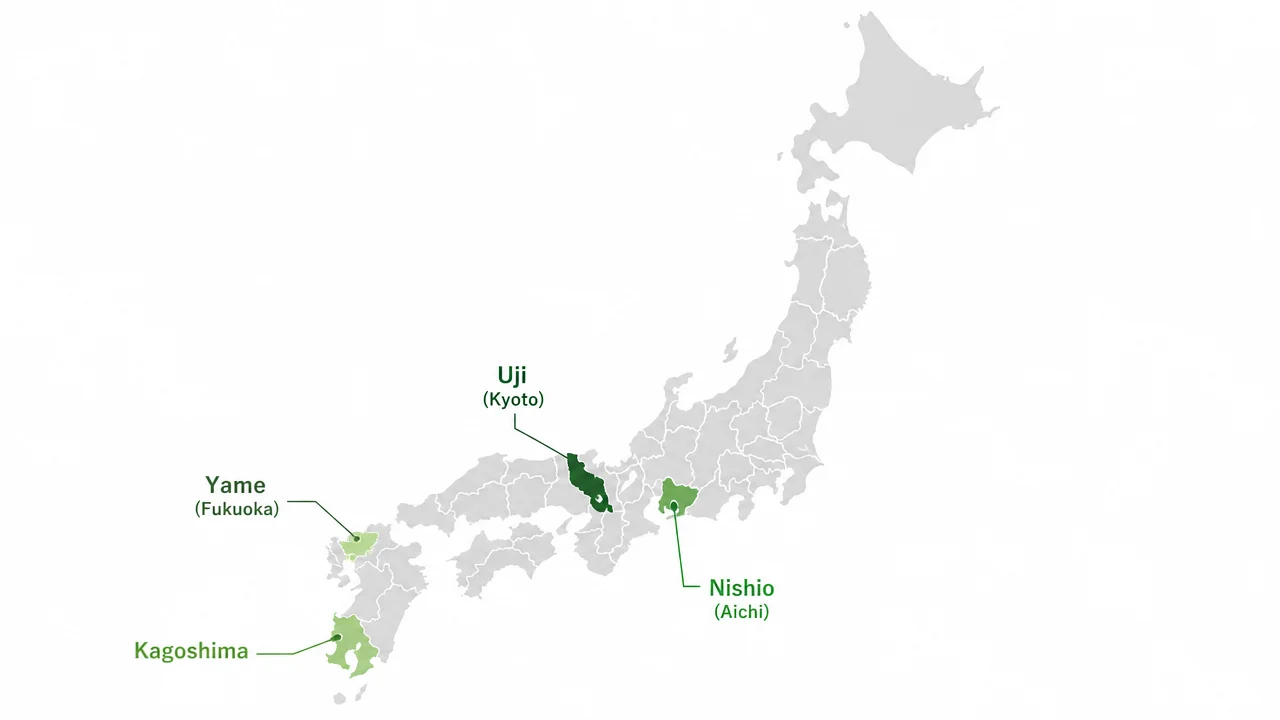
Даже при наличии листьев тенча их переработка в матча требует каменных мельниц, работающих с намеренно низкой скоростью. Аутентичный матча каменного помола производит примерно 40 граммов на мельницу в час. Предприятия не могут просто нарастить производительность за одну ночь. Инвестиционные циклы для нового помольного оборудования составляют 2–4 года. Это означает, что даже по мере того, как японские производители стремятся расширить площади под тенча, выпуск готового матча будет отставать от наличия сырьевого листа ещё на один цикл.
Для покупателей это имеет практическое значение: заявление поставщика о том, что “в этом году урожай был хорошим”, автоматически не означает, что ваша квота обеспечена. Этап помола сам по себе является узким местом в распределении квот.
Риск поставок по регионам
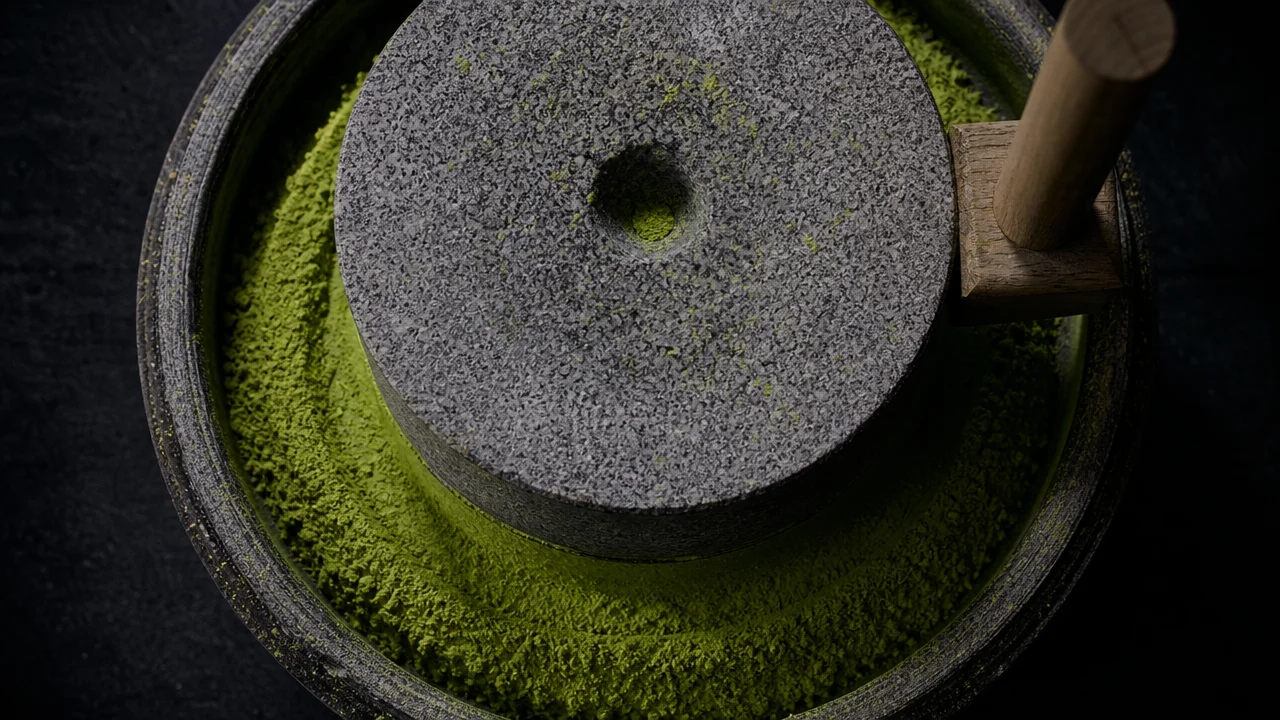
Не все японские матча одинаково ограничены в поставках. Понимание регионального ландшафта помогает командам по закупкам точнее направлять переговоры об источниках сырья.
| Регион | Основной сорт | Ценовая тенденция 2025 года | Ключевой фактор риска |
|---|---|---|---|
| Удзи (Киото) | Церемониальный, премиальный | +116% (ручной сбор) | Нехватка рабочей силы наиболее острая; снижение первого сбора на 40% |
| Нисио (Айти) | Церемониальный до среднего сорта | Повышенный, данные менее публичны | Высокая конкуренция среди внутренних покупателей |
| Кагосима | Кулинарный до уровня общественного питания | ~¥19,000/кг (аукцион 2026) | Машинный сбор, больший объём, но также стремительный рост |
| Яме (Фукуока) | Премиум | Повышенный | Меньший объём, нишевый премиальный рынок |
| Сидзуока | Преимущественно сэнча; ограниченный объём тэнтя | Косвенное давление | Демография рабочей силы соответствует общенациональной |
Ключевой вывод: Церемониальный сорт Удзи фактически представляет собой ограниченный рынок предметов роскоши. Специалисты по закупкам, ориентированные на применение в сфере общественного питания или кулинарии, имеют больше гибкости в выборе продукции из Кагосимы или источников за пределами Японии без существенного снижения качества продукта для их конечного применения.
Вопрос о Китае: когда это вариант, а когда нет
Китай является крупнейшим в мире производителем матча по объёму. Производство превысило 12 000 тонн в 2025 году — это примерно 70% мирового производства матча, согласно данным Китайской ассоциации чайного маркетинга. Провинции Гуйчжоу и Хубэй являются основными центрами производства, а такие производители, как Guitea Group (贵茶集团), начали экспортировать тенча непосредственно в Японию.
Разница в цене очевидна: китайский матча промышленного класса стоит $15-35/кг против японского аналога по цене $40–70/kg — преимущество по стоимости в 30–50%.
Когда матча китайского происхождения является подходящим вариантом:
- Применение в сфере общественного питания (латте, выпечка, кондитерские изделия, готовые к употреблению напитки), где конечные потребители не различают происхождение
- Добавки и нутрицевтические продукты, в которых уровни активных соединений (EGCG, L-теанин) контролируются посредством спецификации
- Кулинарные применения, где матча является ароматизирующим ингредиентом, а не центральным элементом
Когда это не является прямой заменой:
- Премиальные продукты церемониального класса, где происхождение является частью ценностного предложения бренда
- Продукты, в которых японское происхождение явно позиционируется как конкурентное преимущество
- Любое применение, где продолжительность затенения, сорт культивара и метод помола на каменных жерновах являются частью ваших требований к качеству
Барьер соответствия требованиям нетривиален. Японская система позитивных списков предусматривает проверку импортируемого чая более чем по 800 показателям остаточного содержания пестицидов при МДУ (максимальном допустимом уровне) 0,01 мг/кг — один из самых строгих режимов безопасности пищевых продуктов в мире. Любой покупатель, импортирующий тенча китайского происхождения в Японию, или любой бренд, закупающий сырьё в Китае и реализующий продукцию на рынках, чувствительных к японскому происхождению, обязан проходить предотгрузочную верификацию через аккредитованную третью сторону, такую как SGS или Bureau Veritas. Это не формальное соблюдение требований для видимости — это реальное операционное требование, увеличивающее затраты и сроки поставки.
Вьетнам, Южная Корея и Мьянма подходят для кулинарного применения более низкого класса. Шри-Ланка, Индия и Кения в настоящее время не располагают необходимой инфраструктурой, сортами культиваров и протоколами затенения для производства коммерческих объёмов матча.
Что на самом деле переживают покупатели в 2026 году
Судя по разговорам в сфере закупок, картина остаётся неизменной:
Сроки поставок увеличились с 2–3 недель до 4–6 недель для стандартных оптовых заказов. Для церемониального сорта первого сбора окна распределения теперь устанавливаются в январе–феврале, а не в момент размещения заказа. Поставщики, которых не попросили зарезервировать объём, перераспределяются в пользу существующих клиентов. Новым покупателям, выходящим на рынок, сообщают, что до получения значимых объёмов следует ожидать задержки в 3–6 месяцев.
Ito En, крупнейшая чайная компания Японии, в сентябре 2025 года повысила цены на 51 наименование продукции из матча и зелёного чая — линейка матча подорожала на 48,8–100%, листовой зелёный чай — на 3,3–50%. Coca-Cola Japan повысила цены на бренд зелёного чая Ayataka в октябре 2025 года. Когда отечественные лидеры рынка движутся настолько резко, ценовой сигнал давно вышел за рамки фазы волатильности и перешёл в стадию структурного переосмысления цен.
Некоторые токийские специализированные ритейлеры ввели ограничения на покупку — одна банка на покупателя для премиальных церемониальных сортов — событие, практически невообразимое в обычные годы. Министр сельского хозяйства Японии 9 апреля 2026 года нанёс публичный визит в кафе матча, прямо заявив о поддержке государством диверсификации направлений экспорта. Когда член кабинета министров посещает магазины матча, ситуация с поставками приобретает значимость на уровне национальной политики.
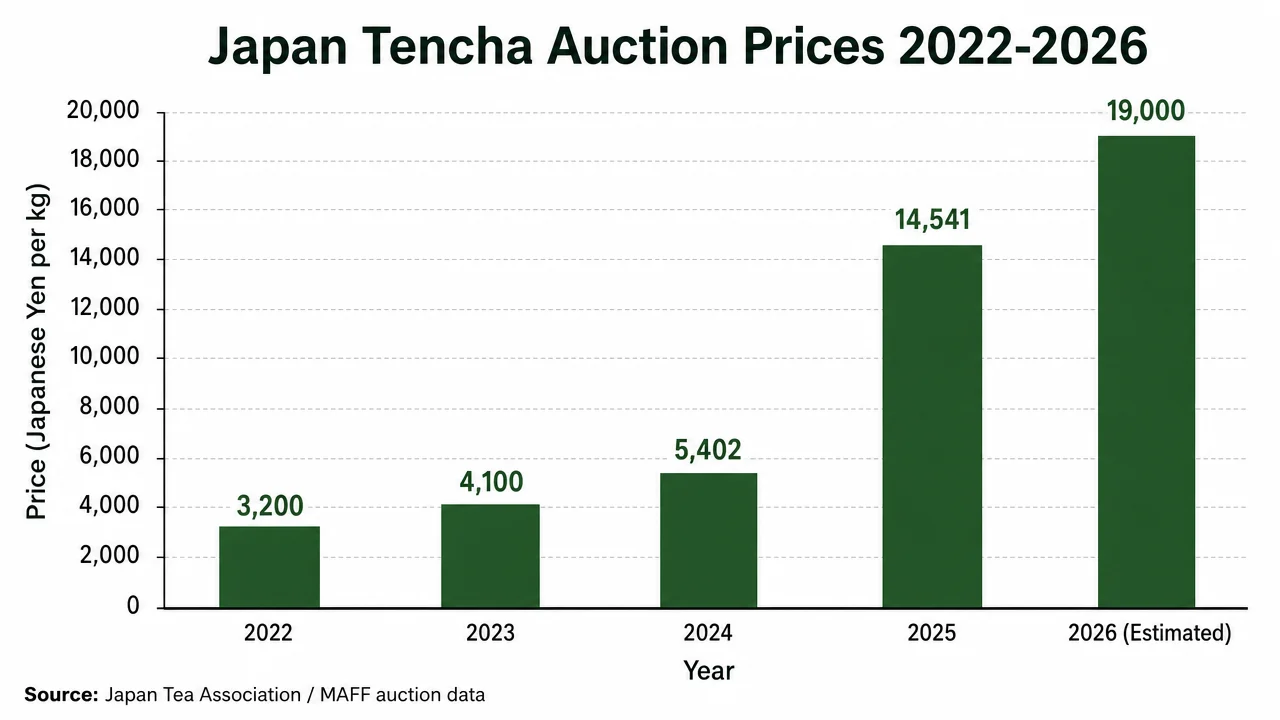
Три сценария динамики цен на тенча до 2027 года
Ни один из приведённых прогнозов не является определённым — однако наличие сценарной базы полезнее, чем ожидание либо возврата к ценам 2022 года, либо постоянного уровня в ¥40 000/кг тенча.
Базовый сценарий (наиболее вероятный): Цены остаются повышенными на 30–60% выше уровня 2023 года до конца 2026 года и в период первого сбора 2027 года. Новые посадки 2024–2025 годов начнут добавлять предложение на марже к 2028 году. Поставки из Китая удовлетворяют спрос в сегменте общественного питания, снижая давление на японское предложение. Японские цены стабилизируются, но не обрушатся до тех пор, пока не ослабнут ограничения по труду и земле — а это требует демографических изменений, которые не наступят быстро.
Бычий сценарий для цен (неблагоприятный для покупателей): Ещё одно жаркое лето в Японии в 2026 году дополнительно сократит второй сбор 2026 года и первый сбор 2027 года. Экспортный спрос продолжает ускоренно расти на новых рынках (Ближний Восток, Юго-Восточная Азия, Африка). Цены превысят пики 2025 года. Китайское предложение поглощает объёмный спрос, но не спрос на премиальные сорта, где наблюдается дальнейшая ценовая дивергенция.
Медвежий сценарий для цен (благоприятный для покупателей): Качество китайского тенча улучшается быстрее, чем ожидалось; крупные мировые бренды публично переходят на кулинарную матчу китайского происхождения, нормализуя нарратив о поставках; глобальные потребительские расходы на премиальные напитки снижаются; японские фермеры получают существенную государственную субсидиарную поддержку, что позволяет быстрее вводить новые площади в производство. Цены корректируются до уровня 2024 года к концу 2027 года.
Базовый сценарий предполагает, что покупатели должны вести переговоры об ежегодных контрактах на поставку прямо сейчас, а не ждать снижения цен. Бычий сценарий выдвигает тот же аргумент с большей срочностью. Только медвежий сценарий вознаграждает ожидание — однако структурные фундаментальные факторы (77% сокращение числа ферм, 70%+ фермеров старше 65 лет) делают медвежий сценарий наименее вероятным исходом.
Система принятия решений в сфере закупок на 2026 год
С учётом вышесказанного, вот как следует структурировать решения по выбору источников поставок:
Если вы закупаете церемониальный или премиальный сорт:
- Заключайте годовые контракты до закрытия окна второго сбора 2026 года. Ожидание цен первого сбора 2027 года — высокорискованная ставка.
- Установите отношения как минимум с двумя японскими региональными поставщиками из разных префектур (например, один источник в Удзи, один в Нисио или Кагосима).
- Создайте товарный буфер на 90–120 дней. Прежний буфер на 30 дней недостаточен при нынешних сроках выполнения заказов.
Если вы закупаете кулинарный сорт или сорт для предприятий общественного питания:
- Проведите серьёзную оценку продукции китайского происхождения уже сейчас. Разница между $15–35/кг и $40–70/кг слишком велика, чтобы её игнорировать, если ваш продукт не требует японского происхождения.
- Учитывайте затраты на соответствие японскому Позитивному списку при моделировании итоговой стоимости продукции китайского происхождения. Разрыв сокращается, но не исчезает.
- Проведите пробную партию продукции китайского происхождения с вашей командой по разработке рецептур, прежде чем брать на себя обязательства по объёму — профили L-теанина и EGCG варьируются.
Если вы являетесь брендом со смешанными потребностями в сортах:
- Рассмотрите смешанную стратегию: церемониальный продукт японского происхождения для флагманских SKU, кулинарный продукт китайского или смешанного происхождения для объёмных позиций.
- Чётко задокументируйте спецификацию происхождения, чтобы у вашей команды по закупкам был письменный стандарт качества, а не неформальное предпочтение. Это важно, когда основной поставщик запрашивает замену.
Во всех случаях: закупки из единственного источника несут повышенный риск в 2026 году. Отраслевой консенсус сместился в сторону диверсификации по нескольким источникам происхождения, и этот сдвиг отражает операционную реальность, а не моду в области цепочек поставок.
ЧАСТО ЗАДАВАЕМЫЕ ВОПРОСЫ
Что такое тенча и почему это важно для поставок матча?
Тенча — это затенённый чайный лист, который сушат, удаляют из него стебли и перемалывают на каменных жерновах для получения матча. Это сырьё, стоящее выше по цепочке производства каждой упаковки порошка матча. Нехватка тенча означает нехватку матча — никакого другого сырья не существует. В отличие от сенча или гёкуро, тенча не является товаром, торгуемым в нескольких товарных категориях; он существует почти исключительно для того, чтобы стать матча.
Становится ли дефицит матча в 2026 году более острым?
По большинству показателей — да. Аукционные цены первого сбора 2026 года в Кагосима открылись на уровне около ¥19 000/кг; аукционы в Киото подтвердили сохраняющийся рост цен. Структурные причины — сокращение числа ферм, старение фермеров, климатический стресс — не были устранены. Ожидается, что предложение останется ограниченным как минимум до середины 2026 года, прежде чем от новых посадок станет заметно какое-либо незначительное улучшение.
Снизятся ли цены на матчу в 2027 году?
Маловероятно возвращение к уровням 2022–2023 годов. Новые посадки 2024–2025 годов не достигнут полного урожая до 2029–2030 годов. Наиболее реалистичный прогноз — стабилизация цен на уровне 30–60% выше доэкспортных уровней 2025 года, при умеренном понижательном давлении со стороны китайского предложения, поглощающего спрос на кулинарные сорта. Существенная коррекция требует либо замедления спроса, либо повышения качества китайской продукции, способного изменить поведение покупателей премиального сегмента, — ни то ни другое не является неизбежным в ближайшей перспективе.
Может ли китайский матча заменить японский матча?
Для кулинарных и ресторанных применений — да, уже в промышленных масштабах. В 2025 году Китай произвёл около 5 000 тонн тенча. Для церемониального сорта и брендов, где японское происхождение является маркетинговым отличием, — нет. Тенча китайского происхождения пока уступает по разнообразию сортов, протоколам затенения и традиции каменного помола, которые определяют вкус и качественный потолок лучшего японского матча. Разрыв сокращается, но не исчезает.
Как убедиться, что матча китайского происхождения соответствует стандартам безопасности пищевых продуктов?
Предотгрузочное тестирование на соответствие японскому Положительному списку является стандартом для соответствия требованиям японского рынка. SGS и Bureau Veritas предлагают аккредитованные программы тестирования остатков матча. Для рынков за пределами Японии применяются пороговые значения МДУ ЕС и требования FDA США к импорту. Настаивайте на сертификатах анализа (COA) для каждой партии, а не для каждого поставщика — вариативность партий в китайских агропоставках является реальной проблемой.
Заключение: это структурный сдвиг, а не временный скачок
Цепочка поставок матча переживает не просто неудачный год. Она завершает структурный переход, формировавшийся на протяжении двух десятилетий. База чайных хозяйств Японии сократилась на 77%. Рабочая сила стареет быстрее, чем пополняется. Климатические события бьют по системе, в которой не осталось никакого резервного запаса. При этом мировой спрос стремительно растёт на рынках, которых пять лет назад не существовало.
Те покупатели, которые успешно справятся с этой ситуацией в 2026–2027 годах, будут теми, кто подходит к закупкам матча так же, как к любому дефицитному специализированному сельскохозяйственному товару: с диверсификацией источников, форвардными контрактами, спецификациями качества с привязкой к происхождению и достаточным складским запасом, чтобы задержка поставки не привела к остановке производства.
Покупатели, которые ждут, пока цены “нормализуются” до уровня 2022 года, скорее всего, будут ждать как минимум до 2029 года — и платить премию за привилегию сохранять гибкость.